※本記事は広告(アフィリエイトリンク)を含みます。
※内容は一般的な実務情報の概要のため、最終的な判断は最新の公式情報や専門家への確認を前提にしてください。料率・加入要件は制度・年度・都道府県・業種で変わるため、公式(協会けんぽ・日本年金機構・厚生労働省)と社会保険労務士等にご確認ください。
先に確認:額面給与と、健康保険・厚生年金の標準報酬月額は同じとは限りません。本人負担の給与控除と、会社の費用になる負担分を分けて集計します。
図解:額面から本人・会社へ、何を分ける?
入力|給与・報酬
健康保険・厚生年金は標準報酬月額等、雇用保険は賃金総額など、制度別に算定基礎を確認。
分岐A|本人負担
健康保険・厚生年金等の本人分を給与から控除。会社負担の法定福利費とは区別。
分岐B|会社負担
会社分に、労災保険・子ども・子育て拠出金など会社のみ負担するものを加える。
照合|納付額
本人預り分 + 会社負担分を納付額と照合。端数・年度・地域・年齢・業種を確認。
下の概算ツールでは、自社に適用する算定基礎と料率を入力します。給与額をそのまま使った概算と、保険料額表による確定額を混同しないでください。
限定した計算例:2026年度の協会けんぽ東京、40歳未満、標準報酬月額30万円なら、健康保険9.85%の半分は14,775円、厚生年金18.3%の半分は27,450円。本人・会社ともこの2項目の小計は42,225円です。支援金・拠出金・雇用保険・労災等を含む総額ではありません。
この記事でできること
- 法定福利費に含まれる5つの保険の役割と負担区分
- 誰が社会保険・雇用保険の加入対象になるかの判定の目安
- 標準報酬月額の仕組みと、会社負担の概算・計算例・仕訳
- よくある計算ミスと、Excel管理・ソフト管理の比較
まず結論
法定福利費の実務は、金額をいきなり計算する前に「誰が加入対象か」を確認するのが出発点です。加入対象を確定し、標準報酬月額と料率から会社負担と本人控除を分けて計算し、給与・納付・年度更新まで反映します。
図解:法定福利費の実務の流れ
毎月の給与計算と保険料の確認は、次の流れで進めると抜け漏れを減らせます。料率改定や入退社があった月は、各ステップを丁寧に見直します。
社会保険・雇用保険・労災の加入者を特定する
報酬から等級を確認する
健保・厚年・雇用・労災の年度料率を確認する
標準報酬月額×料率で会社負担を出す
本人控除と会社負担を分けて反映する
納付、年度更新、料率改定を反映する
基礎解説:法定福利費とは
法定福利費は、会社が法律に基づいて負担する福利厚生関連の費用です。代表的なものに、健康保険料、厚生年金保険料、介護保険料、雇用保険料、労災保険料などがあります。従業員負担分と会社負担分があるものもあり、給与計算では控除と会社負担を分けて確認します。
法定外福利費と混同しないことも重要です。社員旅行、慶弔費、住宅補助などは法定外福利費に分類されることがあり、法定福利費とは扱いが異なります。
図解:5つの保険の見取り図
法定福利費に含まれる主な保険は次の5つです。それぞれ「何のための保険か」「誰が負担するか」「どこが運営するか」が異なります。
- 健康保険:病気・けがの医療給付などのための保険です。負担は労使折半が基本で、運営は協会けんぽや健康保険組合です。
- 介護保険:40歳以上(40〜64歳が第2号被保険者)が対象の介護保障です。健康保険と一体で徴収され、負担は労使折半が基本です。
- 厚生年金:老齢・障害・遺族の年金のための保険で、負担は労使折半、運営は日本年金機構です。
- 雇用保険:失業給付や育児休業給付などのための保険で、労使が負担しますが事業主負担が多めです。窓口はハローワーク(労働局)です。
- 労災保険:業務・通勤による災害を補償する保険で、保険料は会社が全額負担します。業種により料率が異なります。
図解:会社負担と従業員負担の内訳
法定福利費の多くは、会社と従業員で負担を分担します。下図は負担割合のイメージです。実際の料率・割合は制度や年度、加入状況で変わります。
実務で確認するポイント
計算前には、対象者、標準報酬月額、保険料率、年齢、加入状況、雇用保険の対象賃金、入退社日、休職状況を確認します。特に40歳到達による介護保険料、社会保険の資格取得・喪失、年度更新、料率改定はミスが起きやすい項目です。
見積書に法定福利費を反映する場合は、どの人件費を基礎にするのか、料率をどう設定するのか、社内で根拠を残します。取引先から説明を求められたときに、算定根拠を示せる状態にしておくと安心です。
図解:加入対象の判定フロー
以下は一般的な目安です。要件は変わるため、金額や時間だけで断定せず、最終判断は年金事務所・社会保険労務士へ確認してください。賃金要件(いわゆる「106万円の壁」)は2026年10月に撤廃済みですが、2026年10月に施行です。厚生労働省(2026年10月18日確認)と社会保険の適用拡大の記事を確認してください。
標準報酬月額の仕組み
健康保険・厚生年金の保険料は、毎月の給与そのものではなく、報酬を区切りのよい幅で区分した標準報酬月額に保険料率をかけて計算します。次の3段階で考えると整理しやすくなります。
標準報酬月額は、原則として毎年4〜6月に支払われた報酬をもとに定時決定され、その年の9月分から適用されます。昇給・降給などで報酬が大きく変わったときは随時改定で見直します。等級区分・上限額・保険料率は年度や制度改正で変わるため、具体的な金額は公式の保険料額表で確認してください。
概算計算ツール:法定福利費(会社負担)
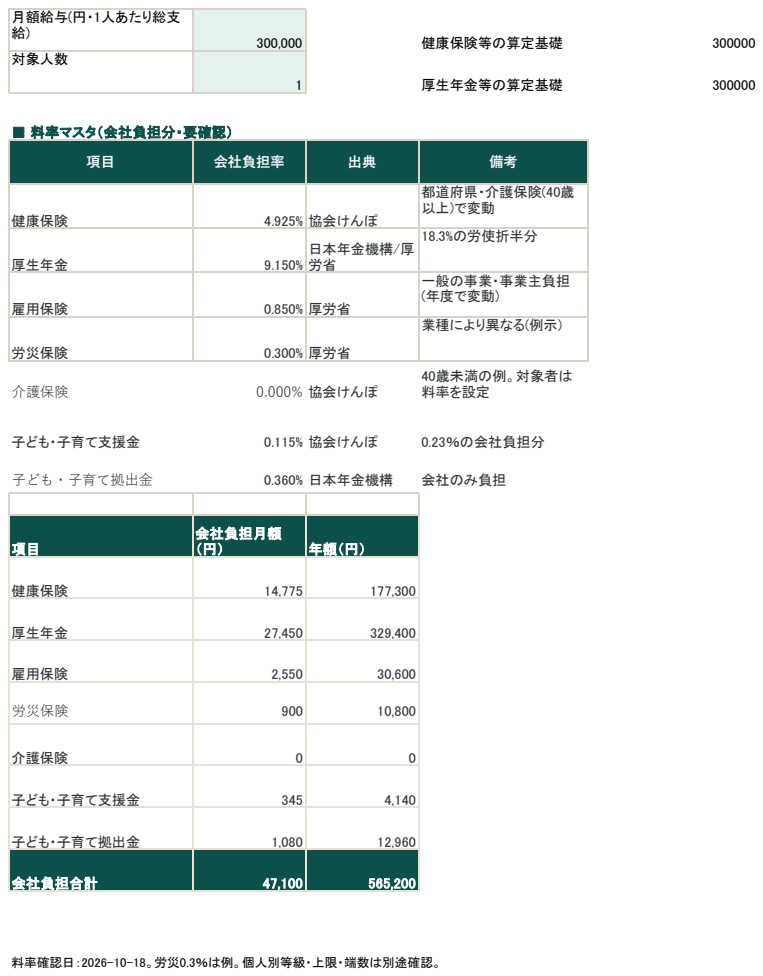
月額給与、算定基礎、対象人数、会社負担料率を入力して概算します。健康保険・厚生年金等の算定基礎と、労働保険の賃金総額を分けてください。上限・端数・個人別等級を反映した正式計算ではありません。
このツールは2026年度・東京・40歳未満・一般事業の例示料率を用いた概算であり、正式な保険料計算ではありません。健康保険料率は都道府県・介護保険(40歳以上)で、雇用保険・労災保険率は年度・業種で変わります。正式な計算は協会けんぽ 保険料額表、日本年金機構、厚生労働省(雇用保険料率)の最新情報と社会保険労務士等にご確認ください。
入力すると、会社負担の概算(健康保険・厚生年金・雇用保険・労災)と合計、給与に対する負担率を表示します。
計算例:月額給与300,000円・1人
前提
前提条件
- 月額給与(総支給):300,000円
- 対象人数:1人
- 料率:2026年度の会社負担分の目安
料率
会社負担分の目安料率
東京・40歳未満・一般事業の例:健康4.925%、年金9.15%、雇用0.85%、労災0.30%(例示)、支援金0.115%、拠出金0.36%、介護0%。健康・年金の算定基礎も30万円とする例。
会社負担
会社負担の概算
健康14,775円+年金27,450円+雇用2,550円+労災900円+支援金345円+拠出金1,080円=47,100円(給与の15.7%)。各項目を円単位で四捨五入した概算です。
仕訳例(一般的な考え方)
本人負担分は給与から預り、会社負担分は法定福利費として計上するのが基本です。
給与支払時:本人負担分(社会保険・雇用保険)は 預り金 として控除します。
会社負担分:借方 法定福利費 / 貸方 未払金(または預り金)。
納付時:借方 預り金・未払金 / 貸方 現金預金。
勘定科目・計上のタイミング・端数処理は、会社の会計方針や顧問税理士の確認に従ってください。上記は一般的な例で、断定するものではありません。
よくあるミス
| よくあるミス | 起きやすい場面 | 防ぐための確認 |
|---|---|---|
| 料率改定を反映していない | 年度更新・保険料率の改定時期 | 改定時に給与計算の料率を更新し、変更履歴を残します。 |
| 入退社者の保険料を誤る | 月の途中での入退社・資格取得喪失 | 資格取得・喪失月の保険料のルールを確認します。 |
| 雇用保険の対象賃金を誤る | 対象外の手当を賃金に含めたとき | 雇用保険の対象賃金の範囲を確認します。 |
| 本人負担と会社負担を混同する | 控除と会社負担を分けずに集計したとき | 預り金(本人負担)と法定福利費(会社負担)を分けます。 |
| 40歳到達の介護保険料の反映漏れ | 従業員が40歳に到達した月 | 40歳到達者を毎月確認し、介護保険料を反映します。 |
| 見積書と給与計算の前提がずれる | 建設業などで法定福利費を見積書に明示するとき | 算定根拠を社内に残し、前提をそろえます。 |
Excel管理とソフト管理の比較
従業員数が少なく、担当者を限定できる会社では、Excelでも法定福利費を管理できます。一方で、人数・拠点・関係者が増えると、料率改定や扶養変更の反映が重くなります。
Excel管理が向いている会社
- 従業員数が少なく、更新者を限定できる
- 料率改定や入退社の頻度が低い
- 初期コストを抑えたい
- 従業員マスタと料率を手作業で紐付けられる
ソフト管理が向いている会社
- 従業員数や入退社が増えている
- 複数拠点・複数担当者で管理している
- 社会保険・雇用保険・年末調整をまとめたい
- 勤怠・給与・控除の連携で確認を減らしたい
| 比較項目 | Excel管理 | 給与・労務ソフト管理 |
|---|---|---|
| 初期コスト | 低い。すぐ始めやすい。 | 月額費用や移行作業が必要になる。 |
| 料率改定の反映 | 手作業で更新。反映漏れに注意。 | 更新が反映されやすく、計算が標準化される。 |
| 入退社・40歳到達 | 個別に確認・修正する。 | 対象月や控除の管理を支援しやすい。 |
| 本人控除と会社負担 | 数式で分けるが属人化しやすい。 | 控除と会社負担を分けて出力しやすい。 |
| 税理士・社労士との共有 | Excelと証憑を別々に共有しがち。 | 同じソフトや権限で共有しやすい場合がある。 |
| 向いている会社 | 人数が少なく、管理ルールを守れる会社。 | 人数・拠点が増え、確認作業を減らしたい会社。 |
毎月の計算と反映に手間を感じたら
料率改定や入退社の反映を手作業で続けると、確認の負担が増えていきます。計算シートでの整理や、給与・労務管理ソフトでの自動化を検討する選択肢もあります。
確認チェックリスト
法定福利費でミスが起きやすい項目です。画面上でチェックできます(保存機能はありません)。
給与計算・労務管理を手作業で管理している場合は、関連ツールもおすすめです
従業員情報、社会保険料、給与計算、年末調整、勤怠データは連動しているため、ツール導入で確認作業を減らせます。
関連テンプレート
料率確認(2026年10月18日):協会けんぽ東京、厚生労働省・雇用保険、日本年金機構。労災は業種別料率を入力してください。
参考リンク(公式)
- 協会けんぽ:保険料額表(健康保険・介護保険料率。2026年6月時点)
- 日本年金機構:厚生年金保険料額表(2026年6月時点)
- 厚生労働省:雇用保険料率(2026年6月時点)
- 厚生労働省:労災保険率(業種別。2026年6月時点)
- 厚生労働省:社会保険の適用拡大
FAQ
法定福利費は毎月変わりますか?
給与額、料率、加入状況、入退社、年齢などで変わることがあります。料率改定や標準報酬月額の見直しがあった月は特に確認します。
見積書に法定福利費を入れるべきですか?
業種や取引条件によって扱いが異なります。建設業などで明示する場合は、どの人件費を基礎にしたか算定根拠を残しましょう。
介護保険料はいつから発生しますか?
介護保険は40歳以上(40〜64歳が第2号被保険者)が対象です。40歳到達の月から健康保険と一体で徴収されます。具体的な料率は公式の保険料額表で確認してください。
賞与にも社会保険料はかかりますか?
賞与にも、標準賞与額に保険料率をかけた社会保険料がかかるのが基本です。月給とは別に計算し、上限などのルールもあるため、公式の保険料額表で確認してください。
賃金要件はいつ撤廃されますか?
いわゆる「106万円の壁」(所定内賃金が月額8.8万円以上という要件)は2026年10月に撤廃済みです。厚生労働省の2026年10月制度変更案内で撤廃を確認しています。週20時間以上、企業規模などの条件も確認してください。厚生労働省(2026年10月18日確認)と適用拡大の記事を参照してください。
給与ソフトで何が効率化できますか?
従業員情報、社会保険料、給与計算、年末調整、明細発行などを一元管理しやすくなります。勤怠と連携すれば支給額・控除額の確認もスムーズになります。
まとめ
法定福利費は、まず「誰が加入対象か」を確認し、標準報酬月額と料率から会社負担と本人控除を分けて計算し、給与・納付・年度更新まで反映する実務です。料率や従業員情報の変更を反映できる管理体制を整え、手作業の負担が大きくなってきたら給与・労務管理ソフト比較を確認しましょう。要件・料率は変わるため、最終判断は最新の公式情報と専門家(社会保険労務士・税理士)の確認を前提にしてください(2026年6月時点)。
この記事は一般的な実務情報の提供を目的としています。税務・労務・法務などの判断が必要な場合は、税理士・社会保険労務士・弁護士などの専門家へ確認してください。
Related