※本記事は広告(アフィリエイトリンク)を含みます。
※内容は一般的な実務情報の概要のため、最終的な判断は最新の公式情報や専門家への確認を前提にしてください。数値はすべて説明用のサンプルです。
売上と費用の予算・実績から、差異と営業利益を確認します。
差異を計算する先に確認:差異の符号を決め、売上と費用の影響を利益へつなげます。数字の報告だけで終えず、原因を確認し担当・期限・翌月の確認方法を決めます。
図解:売上と費用の差は利益にどう効く?
▲8万円:売上の予算未達は利益を8万円押し下げる。
+4万円:費用超過は利益を4万円押し下げる。
▲8万円 −(+4万円)= ▲12万円。費用差異を足さない。
数量・単価・計上時期を照合。営業・仕入担当は9月第1週、経理は第2週までに確認し、対応を決める。
下の例・ツールと同じ符号で説明し、未確認の原因は仮説として記録してください。
記入例:営業利益差異▲12万円。販売台帳では数量100件→92件、単価1万円を確認。原価率上昇と費用増の内訳は調査中。根拠が揃うまで原因を断定せず、担当と期限を月次報告に残します。
Tool Article
このページは読むだけの記事ではありません。予実管理・差異分析の解説に加えて、売上・費用の予算と実績を入れると、差異(実績−予算)・達成率・営業利益の予実対比を出す予実差異ツールを利用できます。予算を作る機能ではなく、作った予算と実績を比べて次の行動に活かすための実務ツールです。予算そのものの作り方は予算編成の組み方にまとめています。
この記事でできること
- 予算と実績の差異(金額)と達成率を計算ツールで出す
- 有利差異・不利差異が売上と費用で逆向きになることを理解する
- 売上・費用・営業利益の予実対比の読み方を身につける
- 差異を次の改善アクション(PDCAのC→A)に活かす
予実管理とは、あらかじめ立てた予算(Plan)と、実際の実績(Do)を比べて、そのズレ(差異)を分析し、次の行動(Action)につなげる管理のことです。予算は立てて終わりではなく、実績と比較してはじめて意味を持ちます。差異を「金額・率・有利/不利」で読めるようになると、どの売上・費用で計画からズレたかが分かり、打ち手を早く選べます。
本記事は、簿記(記録)で集めた実績と、予算編成の組み方で作った予算を突き合わせる実践編です。予算の作り方は予算編成へ、資金の入出金は資金繰り表の作り方へ、CVPの理論は損益分岐点とCVP分析、指標は財務諸表分析・経営指標に譲り、ここでは予算と実績を比べる差異分析とツールに集中します。数値はすべて説明用のサンプルです。
まず結論
差異は実績 − 予算で求め、達成率は実績 ÷ 予算 × 100で見ます。ポイントは、有利・不利の向きが売上と費用で逆になることです。売上・利益は「実績>予算」が有利方向、費用は「実績<予算」が有利方向です。ただし、符号だけで対応を決めず、数量・単価や支出目的を確認します。
図解:PDCAと予実管理の位置づけ
予実管理は、経営のPDCA(計画→実行→評価→改善)のうち、評価(Check)と改善(Action)にあたります。予算で計画を立て(Plan)、日々の業務で実行し(Do)、実績と比べて差異を評価し(Check)、次の打ち手に反映する(Action)——この評価と改善の部分が予実管理です。予算づくり(Plan)は予算編成の組み方で扱います。
予実対比表の作り方と有利・不利の向き
予実対比表は、売上・費用・営業利益などの項目ごとに「予算・実績・差異・達成率」を横に並べた表です。差異は実績−予算、達成率は実績÷予算×100で計算します。ここで最も間違えやすいのが、有利差異・不利差異の向きです。
- 差異 = 実績 − 予算
- 達成率(%) = 実績 ÷ 予算 × 100(分母は予算)
- 売上・利益:実績>予算 が有利差異(好調)、実績<予算 が不利差異
- 費用:実績<予算 が有利差異(節約)、実績>予算 が不利差異(使いすぎ)
- 営業利益 = 売上 − 費用。利益差異 = 実績営業利益 − 予算営業利益
予実差異の計算ツール
売上と費用の予算・実績を入れると、差異(実績−予算)・達成率・営業利益の予実対比を出します。金額は同じ期間(月次なら月次)でそろえて入力してください。予算を作るツールではなく、作った予算と実績を比べるツールです。
Input
入力カード
Result
結果カード
売上・費用の予算と実績を入力すると、差異・達成率・営業利益の予実対比が表示されます。
この数字で報告文を作る
表示した数値の事実だけを使います。対象月・確認資料・担当・期限・対応はコピー後に記入してください。原因は自動判定しません。外部AIへの送信や保存は行いません。
月次の計算例(架空の小規模企業)
2026年8月の架空の予実です。金額の単位は万円、差異は実績−予算で、マイナスを▲で示します。費用合計は売上原価・人件費・その他経費の合計、営業利益は売上から費用合計を引いた額です。
| 項目 | 予算 | 実績 | 差異(実績−予算) |
|---|---|---|---|
| 売上 | 100万円 | 92万円 | ▲8万円 |
| 売上原価 | 40万円 | 41万円 | +1万円 |
| 人件費 | 30万円 | 31万円 | +1万円 |
| その他経費 | 15万円 | 17万円 | +2万円 |
| 費用合計 | 85万円 | 89万円 | +4万円 |
| 営業利益 | 15万円 | 3万円 | ▲12万円 |
計算ツールには売上の予算100万円・実績92万円、費用合計の予算85万円・実績89万円を円単位で入力します。「サンプル値を入力」でも同じ数値を表示できます。営業利益は予算100−85=15万円、実績92−89=3万円、利益差異3−15=▲12万円です。売上達成率92.0%、利益達成率20.0%となります。売上差異▲8万円から費用差異+4万円を差し引くと利益差異▲12万円ですが、費用増の良し悪しは用途や効果を調べて判断します。
月次予実管理Excel v1
会社全体の12か月・円単位を管理する6シートです。Readmeで期首年月と対象月を指定し、年間予算・月次実績の橙色セルに入力します。予実対比で単月・累計を確認し、月次報告に資料・確認済み原因・仮説・対応・担当・期限を記入します。
- 期首年月と対象月を指定
- 予算・実績を入力
- 単月・累計を確認
- 月次報告を記入
配布形式:.xlsx。Windows版Excelで再計算・表示・印刷を検証。Googleスプレッドシート実取込は未検証です。マクロ・自動CSV取込・部門別集計は含みません。商用利用・自社用改変可、二次配布禁止。
予算100万円 → 実績92万円
差異▲8万円/達成率92.0%
予算45万円 → 実績48万円
差異+3万円/利益への方向は不利
予算15万円 → 実績3万円
差異▲12万円/達成率20.0%
期首からの累計は、必要な月が未入力のため表示しません。
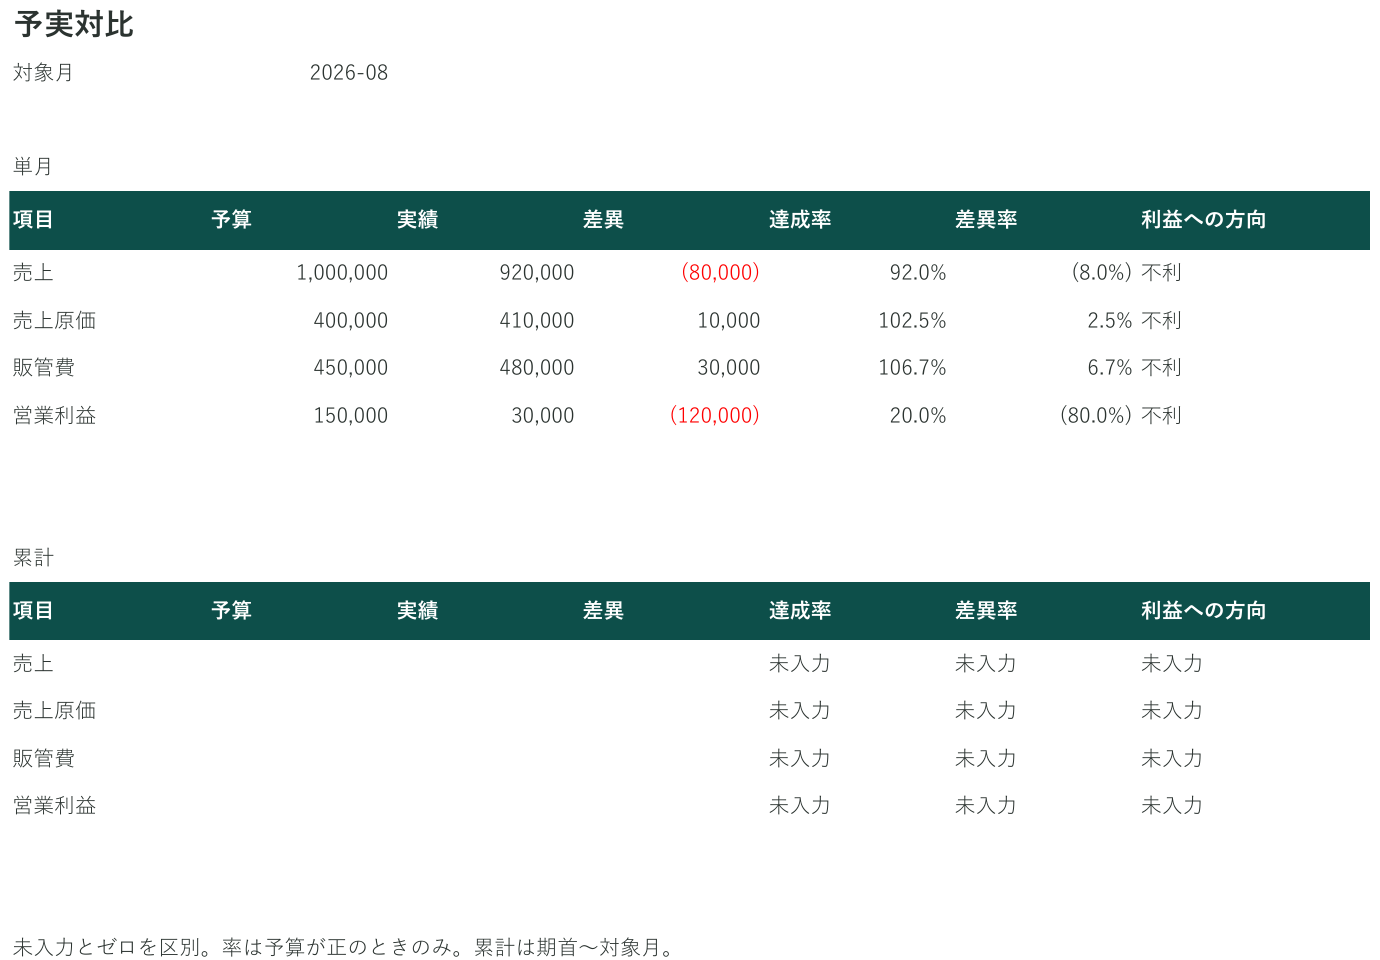
単月と累計を分けて確認する
単月はその月だけ、累計は期首から対象月までの合計です。どちらも予算と実績の対象月・費用範囲をそろえます。8月だけの入力では累計を判断できません。Excelでは未入力月をゼロ扱いせず、必要な月が揃うまで「未入力」と表示します。
差異の読み方(要因への切り分け)
差異が出たら、次に「なぜズレたか」を要因に切り分けます。上の表だけでは原因は確定できません。売上や費用の明細を担当者と照合し、次の仮説を確かめます。
- 売上▲8万円:販売台帳で数量と単価を分けて確認します。例えば予算100件×1万円に対し実績92件×1万円なら数量が影響していますが、表の売上額だけでは単価・数量のどちらかは分かりません。
- 売上原価+1万円:原価率は予算40.0%(40÷100)から実績約44.6%(41÷92)に上がっています。仕入単価、商品構成、在庫・計上時期を照合し、どの要因か確認します。
- 人件費+1万円・その他経費+2万円:勤怠・請求明細と前月までの推移を見て、継続的な増加、一時的な支出、計上時期のずれを分けます。その他経費に広告費があれば、超過額だけで削減せず、施策の目的と反響を確認します。
- 変動費・固定費の分け方そのものは損益分岐点とCVP分析、指標での深掘りは財務諸表分析・経営指標で確認できます。
差異を次に活かす
毎月、実績確定→差異確認→担当者確認→対応決定の順に進めます。まず同じ月の予算と確定した実績を並べ、金額と率の両方で大きい差異を選びます。明細と担当者の説明で仮説を確かめてから、翌月の対応を決めます。単月とあわせて累計・推移も確認します。
上の架空の8月例で、担当と期限を置くなら次のようにします。表中の原因は調査項目であり、予実の数字だけから確定したものではありません。
| 差異 | 確認先・確認内容 | 翌月の対応例 | 担当・期限 |
|---|---|---|---|
| 売上▲8万円 | 営業担当・販売台帳で数量と単価 | 数量減なら失注理由を整理し、重点顧客への提案を見直す | 営業担当・9月第1週 |
| 売上原価+1万円 | 仕入担当・単価と商品構成 | 単価上昇なら仕入条件を確認し、粗利見込みを更新する | 仕入担当・9月第1週 |
| 人件費+1万円、その他経費+2万円 | 経理・勤怠、請求書、広告の反響 | 継続費・一時費・計上時期を分け、広告は効果を確認して継続を判断する | 経理・9月第2週 |
月次報告文の例(架空の確認結果を含む)
「8月は売上92万円で予算比▲8万円、費用合計89万円で+4万円、営業利益3万円で▲12万円でした。販売台帳では数量が予算100件に対し92件、単価はともに1万円と確認しました。原価率の上昇と費用増の内訳は調査中です。9月第1週に営業担当が失注理由を、仕入担当が仕入条件を確認し、第2週に経理が勤怠・請求書と広告の反響を整理して対応を決めます。」
予算の前提が変わった場合は予算側の見直しも検討します。原因が未確認の項目を報告文で断定せず、確認済みの事実と次の調査・対応を分けて伝えます。
Excelとシステム、どちらで管理する?
会社全体の月次報告ならExcelを続ける方法があります。転記が重い場合は会計ソフトの実績出力、部門回収や見込み更新が重い場合は専用システムを比較します。会計の記帳機能と予算管理の機能を分けて確認しましょう。
Excelとシステム、どちらで管理する?予算・資金繰りとの関係
予実管理は、予算づくりや資金繰りと地続きですが、役割が違います。混同しないよう、次のように使い分けます。
- 予算づくり(Plan):売上・費用・利益の計画。作り方は予算編成の組み方にあります。予実管理は、その予算と実績を比べる工程です。
- 資金繰り(現金の管理):利益(損益)とは別に、現金の入出金と月末残高を管理します。資金繰り表の作り方で扱います。予実の利益差異が出ても、資金は別に確認が必要です。
- 指標での深掘り:差異の背景を収益性・効率性で読むなら財務諸表分析・経営指標が使えます。
AIで数値を確認し、人が差異の原因を分析する
会計ソフトの側でも、予実や経営指標の変化を自動で読み取る機能が出てきています。弥生は2026年10月1日に「弥生会計 Next」の経営分析AIの提供を始めました(プレスリリース 2026年10月2日)。従来の「資金分析β版」を発展させた機能で、新機能「経営診断」は経営指標の変化を自動で分析し、その意味・背景・確認したい点を表示します。売上・利益・資金の状況を見える化するもので、弥生自身が「経営判断そのものを代行するのではなく」と位置づけています(2026年10月時点)。
予実管理に当てはめると、分担は次のようになります。AIが得意なのは「どの指標が、いつから、どれだけ動いたか」の検出で、人が担うのは「なぜ動いたか(数量・単価・時期・一時要因のどれか)」と「翌月どうするか」の判断です。本記事の差異の読み方と差異を次に活かすは、AIの検出結果を受け取ったあとの工程として使えます。
| 工程 | AI(会計ソフトの分析機能) | 人(経理・経営者) |
|---|---|---|
| 検出 | 指標の変化、前月・前年との差、資金の見通しを自動表示 | 表示された項目のうち、会社として重要なものを選ぶ |
| 原因分析 | 一般的な背景・確認点の提示 | 取引先・商品・時期・一時要因に切り分け、根拠を記録する |
| 対応 | — | 翌月の施策と予算の見直しを決め、報告にまとめる |
機能の対象プラン・表示内容は変わるため、導入前に弥生の公式情報で確認してください。会計ソフトの比較はクラウド会計ソフト比較で整理しています。
注意点
本記事とツールは、単純化モデルによる概算・実務整理を目的としています。
- 売上・費用合計・営業利益という粗い粒度の対比です。実務では部門別・費目別などの粒度で見ると要因が特定しやすくなります。
- 季節性のある事業では、単月の差異だけでなく累計と推移で判断してください。
- 費用の予算超過が常に悪いとは限りません(売上増に伴う変動費増など)。要因を切り分けて読みます。
- 数値はすべて説明用のサンプルです。予算・投資などの正式な判断は、税理士・公認会計士等にご確認ください。
関連記事・次に確認すること
差異分析を確認したら、前提となる予算づくりや資金・指標の各記事もあわせて確認できます。いずれも実務で使うことを前提に整理しています。
- 予算編成の組み方(×CVP)|比較のもとになる予算P/Lの作り方。予実管理の前段です。
- 資金繰り表の作り方|利益(損益)とは別に、現金の入出金と月末残高を管理します。
- 損益分岐点とCVP分析|変動費・固定費の分け方や限界利益の考え方に。費用差異の切り分けに役立ちます。
- 財務諸表分析・経営指標|差異の背景を収益性・効率性の指標で読むときに。
- 会計ソフトの選び方|予算と実績を継続的に集計・比較したくなったときに。
FAQ
有利差異と不利差異の違いは何ですか?
会社にとって望ましい方向のズレが有利差異、望ましくない方向が不利差異です。向きは項目で逆になります。売上・利益は「実績>予算」が有利、費用は「実績<予算」が有利です。差異の金額(実績−予算)の符号だけで判断せず、項目が売上系か費用系かをあわせて読みます。
達成率はどう見ればよいですか?
達成率は「実績 ÷ 予算 × 100」で、予算に対してどこまで到達したかの割合です。売上や利益は100%以上なら予算超過、費用は100%以下なら予算内に収まった、という読み方になります。分母は予算なので、予算が0のときは達成率を出せません(本ツールでも予算0の達成率は表示しません)。
費用が予算を超えたら、いつも悪いことですか?
必ずしも悪いとは限りません。売上が予算より伸びれば、それに連動する変動費(仕入・材料費など)が増えるのは自然です。問題は、固定費が想定外に増えた場合や、売上が伸びていないのに費用だけ増えた場合です。費用差異は変動費差異と固定費差異に切り分けて読みます。
差異分析はどの粒度で行えばよいですか?
まずは売上・費用・営業利益といった大きな粒度で全体像をつかみ、差異が大きい項目を部門別・費目別など細かい粒度に落として要因を探します。最初から細かく見ようとすると手間がかかりすぎるため、大きい差異から掘り下げるのが実務的です。
単月と累計のどちらで見るべきですか?
両方見るのが基本です。単月は直近の状況をつかむのに向きますが、季節性や一時的なズレでぶれます。期初からの累計と推移をあわせて見ると、単月のブレが均され、傾向がつかめます。単月で慌てず、累計で判断するとバランスが取れます。
予算と実績、どちらを見直すべきですか?
実績側に改善できる問題(費用の使いすぎ・回収の遅れなど)があれば行動を改善します。一方、前提(市況・単価・数量の想定)が大きく変わって予算が実態と合っていないなら、予算側を見直します。差異が毎月同じ方向に出続けるなら、予算の設定自体を疑うサインです。
まとめ
予実管理では、差異(実績−予算)と達成率を出し、明細と担当者の確認を経て翌月の対応を決めます。まずは計算ツールで売上・費用・営業利益の差異を確認し、大きい項目の原因を数量・単価や費用の内訳に分けて調べてください。
この記事は一般的な実務情報の提供を目的としています。税務・会計・経営上の判断が必要な場合は、税理士・公認会計士などの専門家へ確認してください。
Related